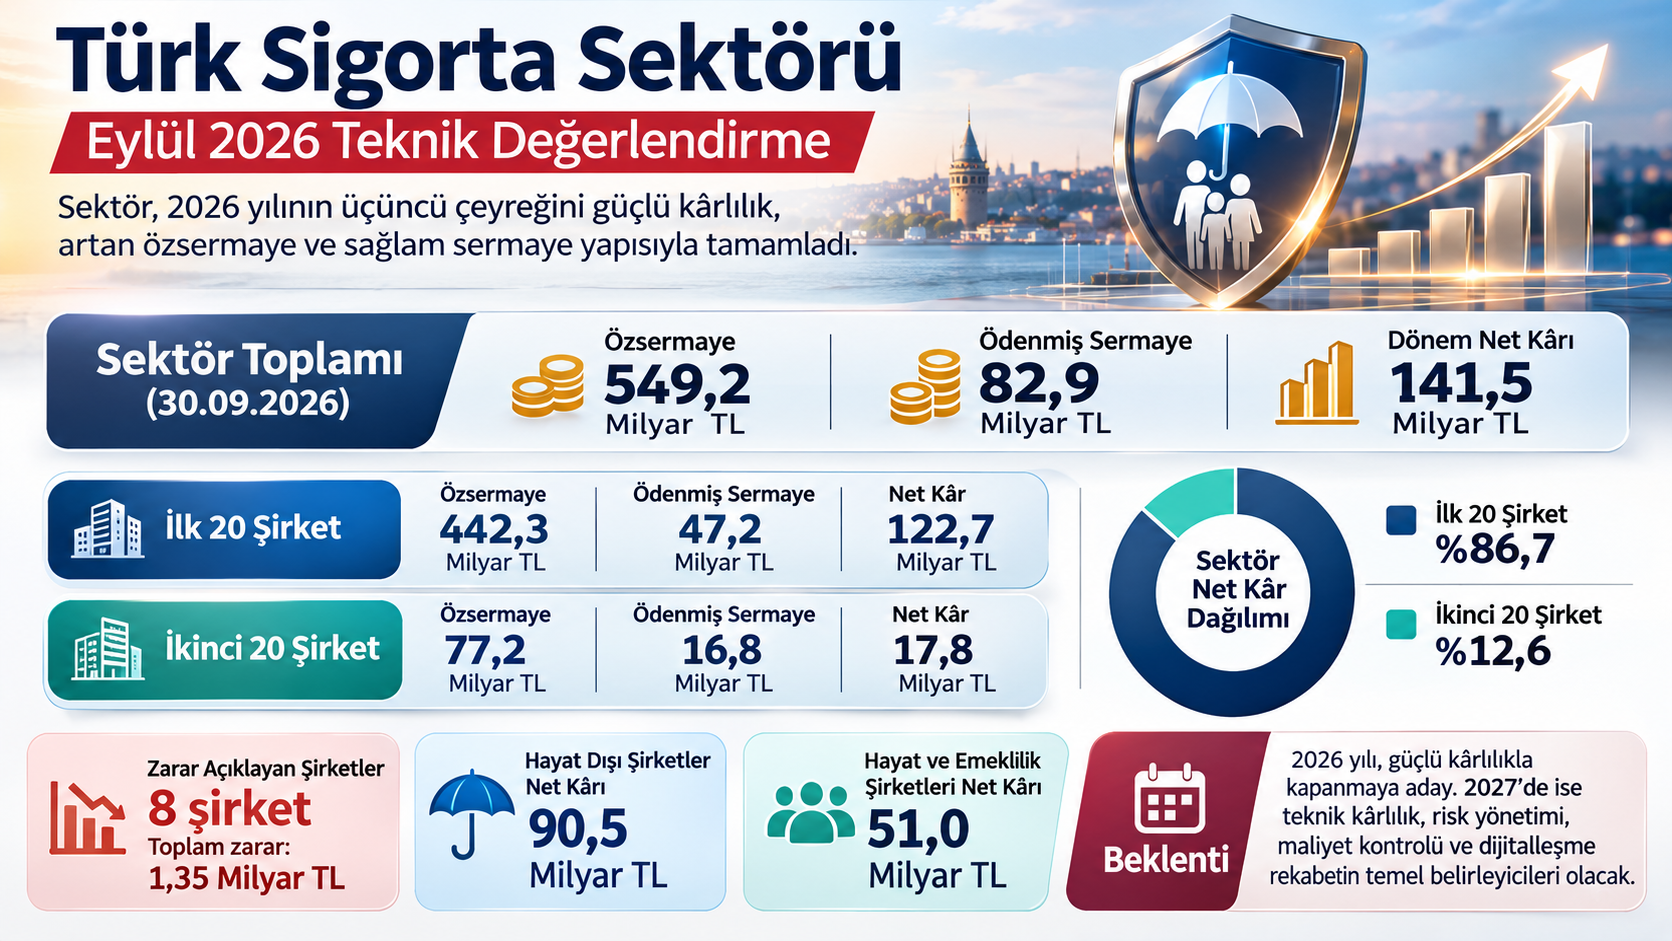
Türk sigorta sektörü, 2026 yılının üçüncü çeyreğini güçlü kârlılık ve artan özsermaye büyüklüğüyle tamamladı. Eylül 2026 sonu itibarıyla sektörün toplam özsermayesi 549,2 milyar TL, ödenmiş sermayesi 82,9 milyar TL, dönem net kârı ise 141,5 milyar TL seviyesine ulaştı. Bu sonuçlar, sektörün finansal büyüklüğünün yanı sıra kâr üretme kapasitesinin de dikkat çekici seviyelere geldiğini gösteriyor.
Ancak açıklanan bilançoların en önemli mesajı, kârlılığın şirketler arasında dengeli dağılmadığı gerçeğidir.
İlk 20 şirket, 442,3 milyar TL özsermaye, 47,2 milyar TL ödenmiş sermaye ve 122,7 milyar TL net kâr ile sektörün finansal performansına büyük ölçüde yön veriyor. Bu grup, toplam özsermayenin yaklaşık %80,5’ini ve sektör net kârının %86,7’sini tek başına oluşturuyor. Özellikle Allianz Sigorta, Anadolu Anonim Türk Sigorta, Türkiye Hayat ve Emeklilik, AXA Sigorta ve Türkiye Sigorta’nın yüksek kârlılıkları, sektörün büyük oyuncular etrafında yoğunlaşan yapısını ortaya koyuyor.
İkinci 20 şirketin ise 77,2 milyar TL özsermaye, 16,8 milyar TL ödenmiş sermaye ve 17,8 milyar TL net kâr ürettiği görülüyor. Bu grubun sektör net kârından aldığı pay yaklaşık %12,6 seviyesinde. İlk 20 şirketin özsermaye büyüklüğü ikinci grubun yaklaşık 5,7 katı olmasına rağmen net kârının 6,9 katına ulaşması, büyük şirketlerin ölçek avantajlarını kârlılığa daha güçlü yansıttığını düşündürüyor.
İlk 40 şirket birlikte değerlendirildiğinde sektör net kârının yaklaşık %99,3’ünü oluşturuyor. Bu yoğunlaşma, sermaye gücü, portföy çeşitliliği, risk yönetimi ve operasyonel verimliliğin rekabette giderek daha belirleyici hâle geldiğine işaret ediyor.
Diğer taraftan zarar açıklayan sekiz şirketin toplam dönem zararı 1,35 milyar TL seviyesinde. Özellikle Magdeburger Sigorta, VHV Allgemeine Sigorta ve Türk Nippon Sigorta’nın zararları dikkat çekiyor. Sektör genelinde yüksek kârlılık bulunmasına rağmen bazı şirketlerin zarar yazması; teknik fiyatlama, hasar yönetimi, reasürans maliyetleri, operasyonel giderler ve portföy yapısının şirket bazında farklı sonuçlar doğurabildiğini gösteriyor.
Hayat dışı sigorta şirketlerinin 90,5 milyar TL, hayat ve emeklilik şirketlerinin ise 51 milyar TL net kâr üretmesi de sektörün iki ana faaliyet alanının finansal sonuçlara güçlü katkısını ortaya koyuyor. Bununla birlikte, açıklanan dönem net kârlarının tamamını doğrudan sigortacılık faaliyetlerinden elde edilmiş teknik kâr olarak değerlendirmek doğru olmayacaktır. Yatırım gelirleri ve finansal piyasa koşullarının sonuçlar üzerindeki etkisi ayrıca incelenmelidir.
2026 yıl sonu ve 2027 beklentilerine bakıldığında, sektörün 2026’yı güçlü bir finansal performansla kapatma potansiyeli bulunuyor. Bununla birlikte enflasyonun seyri, faiz politikaları, hasar maliyetleri, yedek parça ve sağlık giderlerindeki artışlar ile reasürans koşulları yılın son çeyreğinde belirleyici olacaktır.
2027 yılında ise yalnızca prim üretimini artıran değil, teknik kârlılığını koruyabilen, sermayesini verimli kullanan ve sürdürülebilir portföy yönetimi gerçekleştiren şirketlerin daha fazla öne çıkması beklenebilir. Özellikle maliyet kontrolü, doğru risk seçimi, dijitalleşme ve dağıtım kanallarındaki verimlilik rekabetin temel unsurları olacaktır.
2027 yılında ise yalnızca prim üretimini artıran değil, teknik kârlılığını koruyabilen, sermayesini verimli kullanan ve sürdürülebilir portföy yönetimi gerçekleştiren şirketlerin daha fazla öne çıkması beklenebilir. Özellikle maliyet kontrolü, doğru risk seçimi, dijitalleşme ve dağıtım kanallarındaki verimlilik rekabetin temel unsurları olacaktır.
Sonuç olarak; Türk sigorta sektörü 2026 yılının ilk dokuz ayında finansal açıdan güçlü bir görünüm sergilemekle birlikte, şirketler arasındaki kârlılık ve sermaye farklılıkları giderek daha fazla önem kazanıyor. 2027 yılı, sektör açısından yalnızca büyümenin değil, büyümenin kalitesinin, teknik disiplinin ve sürdürülebilir kârlılığın daha belirleyici olduğu bir dönem olmaya aday görünüyor.