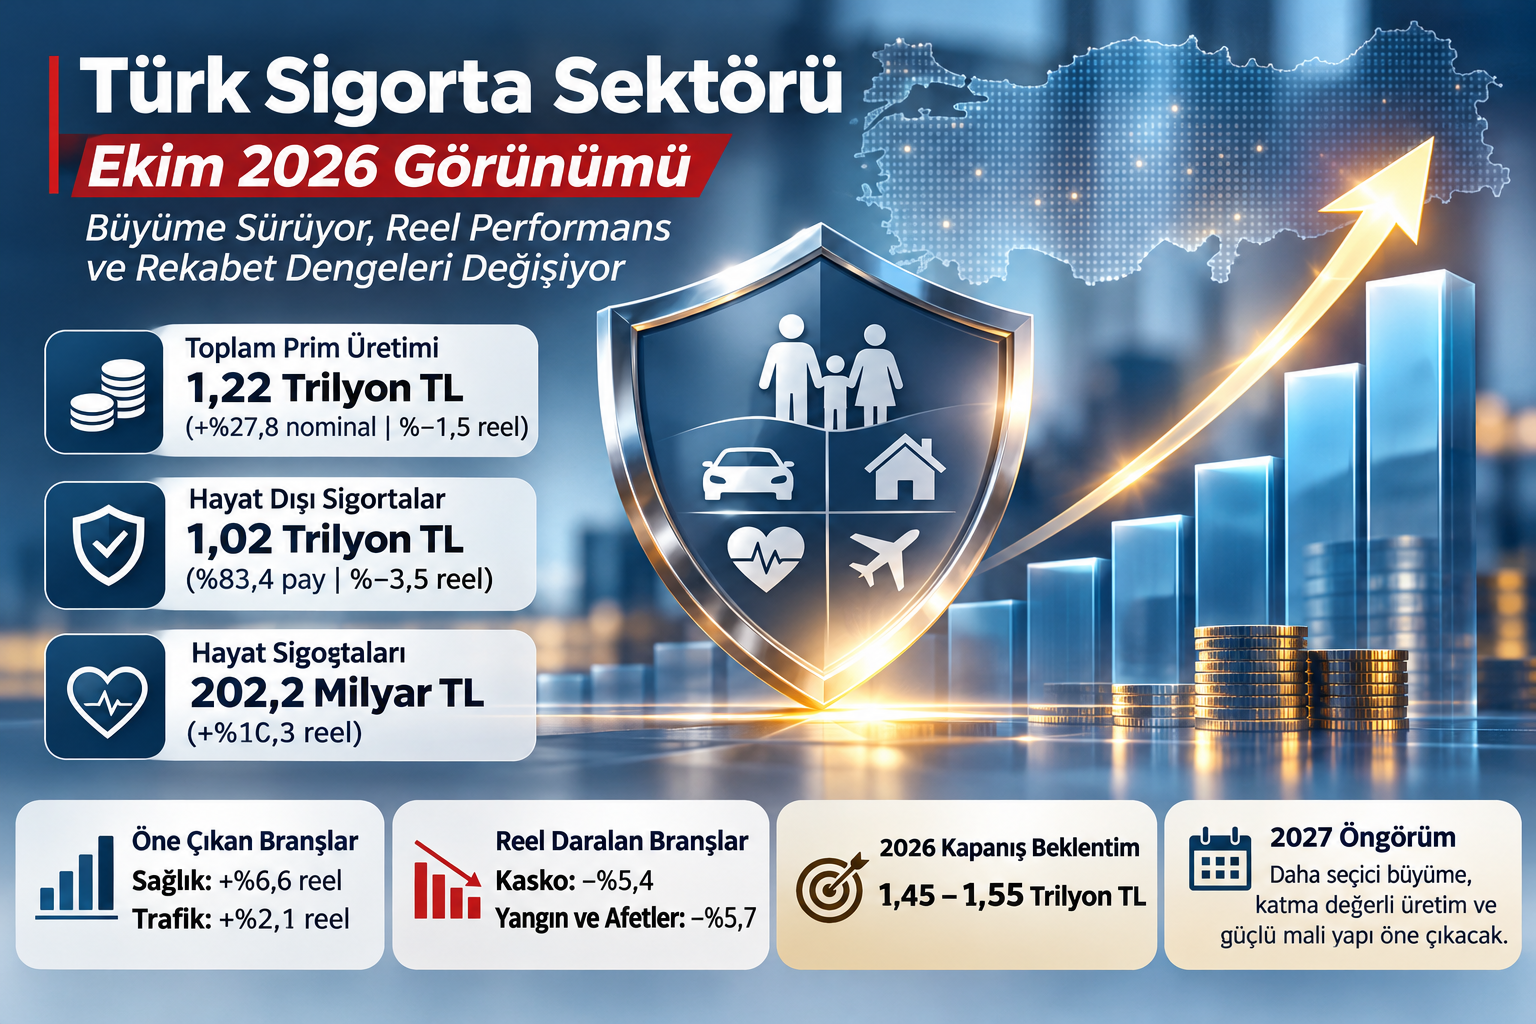
Türk sigorta sektörü, 2026 yılının ilk on ayında nominal prim üretimindeki büyümesini sürdürürken, enflasyonun etkisi ve branşlar arasındaki farklılaşma sektörün gerçek performansını daha belirgin hale getirdi. Ekim 2026 verilerine göre toplam prim üretimi, geçen yılın aynı dönemindeki 955,6 milyar TL seviyesinden 1 trilyon 221,5 milyar TL’ye yükseldi. Nominal büyüme %27,8 olarak gerçekleşirken, reel değişimin %-1,5 seviyesinde kalması, sektörün parasal olarak büyümesine rağmen enflasyon karşısında sınırlı bir performans sergilediğini gösteriyor.
Hayat dışı sigortalar, 1 trilyon 19 milyar TL prim üretimiyle sektörün %83,4’ünü oluştururken, %25,2 nominal büyümeye karşılık reel olarak %3,5 daraldı. Buna karşın hayat sigortaları, 202,2 milyar TL üretim ve %10,3 reel büyümeyle sektör ortalamasından olumlu ayrıştı.
Branşlar bazında trafik sigortaları, 273,7 milyar TL üretimle hayat dışı sektörün en büyük alanı olmayı sürdürdü. Ancak %32,4 nominal büyümenin reel karşılığının yalnızca %2,1 olması dikkat çekiyor. Kasko branşında 139,9 milyar TL üretime rağmen %5,4, yangın ve doğal afetler branşında ise %5,7 reel daralma yaşandı. Buna karşılık hastalık-sağlık sigortaları, 226,8 milyar TL üretim ve %6,6 reel büyümeyle sektörün güçlü alanlarından biri olmaya devam etti.
Şirketler açısından değerlendirildiğinde, Türkiye Sigorta 147,3 milyar TL üretim ve %12,06 pazar payıyla liderliğini korurken, Allianz Sigorta 126,8 milyar TL, AXA Sigorta 90,2 milyar TL ve Anadolu Sigorta 88,6 milyar TL üretimle ilk sıralarda yer aldı. Allianz’ın %40,9, AXA’nın %35,8 ve Bupa Acıbadem’in %44,2 nominal büyümesi sektör ortalamasının üzerinde gerçekleşirken, Anadolu Sigorta ve HDI Sigorta ortalamanın altında kaldı. İlk 10 şirketin toplam üretimdeki payının %56,6, ilk 20 şirketin payının ise %77,7 olması, sektördeki yoğunlaşmanın devam ettiğini gösteriyor. Bununla birlikte prim üretimindeki artışın tek başına finansal başarı anlamına gelmediğini, asıl belirleyici unsurun teknik kârlılık ve sermaye yeterliliği olduğunu düşünüyorum.
2026 yılı kapanışında, mevcut üretim eğiliminin devam etmesi halinde sektörün yaklaşık 1,45–1,55 trilyon TL toplam prim üretimine ulaşabileceğini öngörüyorum. Ancak nominal büyümenin sürmesine rağmen reel büyümenin sınırlı kalabileceği kanaatindeyim. Özellikle artan hasar maliyetleri, rekabetçi fiyatlama ve reasürans giderlerinin şirketlerin teknik sonuçları üzerinde belirleyici olacağını değerlendiriyorum.
2027 yılına ilişkin beklentim ise Türk sigorta sektöründe üretim hacminden çok sürdürülebilir büyüme, teknik kârlılık ve güçlü mali yapının ön plana çıkacağı yönünde. Enflasyondaki olası gerilemeyle nominal prim artışlarının yavaşlaması mümkün olmakla birlikte, ekonomik istikrarın güçlenmesi ve sigortalılık oranlarının artması reel büyümeyi destekleyebilir. Özellikle sağlık, hayat ve ticari risk sigortalarında büyüme potansiyelinin devam edeceğini; trafik ve kasko branşlarında ise fiyatlama disiplini ve hasar yönetiminin daha fazla önem kazanacağını düşünüyorum.
Diğer taraftan şirketlerin özsermaye yeterlilikleri, teknik karşılıklarının gücü, reasürans kapasiteleri ve operasyonel verimlilikleri 2027 yılında rekabet açısından daha belirleyici hale gelebilir. Özellikle orta ve küçük ölçekli şirketler için kontrollü büyüme ve doğru risk seçiminin öneminin artacağını öngörüyorum.
Sonuç olarak, Türk sigorta sektörünün 2026 yılını nominal büyümesini koruyarak tamamlayacağını, ancak 2027 yılının yalnızca prim üretiminde büyüklük yarışının değil, kârlı üretim ve finansal sürdürülebilirliğin daha fazla öne çıktığı bir dönem olacağını düşünüyorum. Sektörün gelecekteki başarısının, üretim hacmini artırmanın yanında teknik ve mali dengesini koruyabilen şirketlerin performansıyla şekilleneceği kanaatindeyim.